La responsabilidad editorial de este artículo recae en Wuhan Ooi Photoelectric Technology Co., Ltd. Escrito y revisado por el equipo editorial de Ooitech. Consulte nuestra política editorial para saber cómo escribimos, dónde se utilizan herramientas de IA y cómo solicitar una corrección.
¿De dónde obtiene Estados Unidos sus paneles solares? Explicación de la cadena de suministro
Índice
Estados Unidos obtiene la mayor parte de sus paneles solares de Asia, y la mayor proporción ha provenido durante años del Sudeste Asiático — Vietnam, Malasia, Tailandia y Camboya — porque los fabricantes chinos de celdas y módulos construyeron plantas de ensamblaje allí para servir al mercado estadounidense desde fuera del perímetro arancelario directo de China. India y Corea del Sur también son proveedores importantes, junto con un volumen menor pero creciente de módulos ensamblados dentro de Estados Unidos a partir de celdas importadas. El resumen honesto es que EE. UU. importa la mayoría de los módulos que instala, y los países de los que importa han cambiado varias veces en una década sin que la dependencia subyacente cambiara en absoluto. La capacidad se trasladó al siguiente país; no regresó a casa.
Para quien sopesa si construir capacidad en lugar de comprar contenedores, la parte interesante es la asimetría que subyace a la lista de países. El ensamblaje de módulos es móvil: equipo de capital ligero, meses para poner en marcha, portátil cuando llega una orden arancelaria. La fabricación de celdas no es móvil: capital pesado, salas limpias, hornos de difusión y una base de proveedores especializados que nadie reubica rápidamente. EE. UU. ahora ensambla muchos más módulos que hace cinco años y todavía no fabrica la mayoría de las celdas que esos módulos necesitan. Esa brecha es toda la historia, y es por eso que una línea de módulos que funciona con celdas importadas es un plan de negocio normal en lugar de un compromiso.
Trate cualquier cifra específica con cautela primero, porque este es el único tema en la energía solar donde una frase segura del año pasado suele ser errónea hoy: las tasas arancelarias, las cuotas por país y el estado de medidas específicas cambian en una escala de meses. Lo que sigue describe estructura y mecanismo, que son duraderos. Cada número sobre el que pretenda actuar debe verificarse con fuentes actuales — el Registro Federal, la Oficina de Aduanas y Protección Fronteriza de EE. UU., el Departamento de Comercio, la Comisión de Comercio Internacional y la Administración de Información Energética de EE. UU. — antes de que entre en un caso de negocio. Nada de lo aquí expuesto es un calendario arancelario vigente.
¿De dónde obtiene Estados Unidos sus paneles solares?
El mercado se abastece de cuatro fuentes. Primero, el Sudeste Asiático, que se convirtió en la mayor fuente porque los fabricantes chinos construyeron ensamblaje de módulos en Vietnam, Malasia, Tailandia y Camboya y enviaron desde esas plantas a EE. UU. Segundo, India, cuya propia base manufacturera se expandió lo suficientemente rápido como para dejar volumen exportable. Tercero, Corea del Sur y otros productores establecidos con operaciones de celdas y módulos de larga data. Cuarto, el ensamblaje nacional estadounidense, que es real y está creciendo y todavía depende de celdas importadas para la mayor parte de su insumo.
La clasificación de esas fuentes no es estable, y la causa no es la demanda. Es la aplicación de la ley. Cuando una orden arancelaria, una ampliación de aranceles o un patrón de retenciones encarece o ralentiza una ruta, el volumen se redirige por el origen que sea más barato y más limpio de documentar ese trimestre. La lista de países sigue cambiando mientras la cuota de importación se mantiene alta, por lo que un plan de abastecimiento anclado a un solo origen es en realidad una apuesta a una decisión tomada en Washington.
La concentración también es asimétrica entre los dos productos. Los módulos se ensamblan en muchos países. Las celdas se fabrican en muy pocos. Un arancel que bloquea un origen de ensamblaje puede responderse montando una planta de ensamblaje en otro lugar en menos de un año. No se puede hacer nada equivalente con las celdas, porque la capacidad de celdas es donde realmente residen el capital, el conocimiento del proceso y la base de equipos calificados.
¿De qué países importó Estados Unidos paneles solares en 2025?
La respuesta defendible es que 2025 continuó el patrón de los varios años anteriores: el Sudeste Asiático suministró la mayor proporción de módulos importados, India y Corea del Sur siguieron siendo significativos, y el ensamblaje nacional estadounidense absorbió una proporción creciente pero aún minoritaria del mercado. Los datos comerciales de Aduanas y Censo le permitirán clasificar países específicos para un mes específico, y de ahí debería venir la clasificación en lugar de cualquier artículo, incluido este.
Lo que más importa es el mecanismo que lo produjo. Las órdenes AD/CVD sobre China vigentes desde 2012 empujaron el ensamblaje de módulos fuera de China hacia el Sudeste Asiático. La salvaguardia de la Sección 201 de 2018 aplicó un contingente arancelario a las celdas y módulos importados de todos los orígenes, lo que hizo rentable la búsqueda de origen sin volver no competitivas las importaciones. Los aranceles de la Sección 301 elevaron el costo de los bienes de origen chino específicamente. Las órdenes AD/CVD extendidas posteriormente a varios productores del Sudeste Asiático convirtieron la ruta alternativa de un vacío legal en un riesgo, y la Ley de Prevención del Trabajo Forzoso Uigur añadió una condición documental que se aplica independientemente del origen.
Cada uno de esos instrumentos tuvo el mismo efecto práctico. Cambió el costo o el papeleo de una ruta, y la ruta se movió. Una medida rara vez pone fin a la importación; la reubica. Después de suficientes rondas, el mapa de dónde compra paneles EE. UU. se lee menos como una cadena de suministro y más como un registro de qué países enfrentaron qué orden en qué año.
Por qué el Sudeste Asiático se convirtió en la mayor fuente
El Sudeste Asiático se convirtió en la mayor fuente por una razón estructural más que geográfica: las celdas, la ingeniería de procesos y las relaciones con los equipos ya eran chinas, y una planta de módulos en Vietnam o Malasia era una extensión directa de una operación existente. El ensamblaje de módulos es el paso menos intensivo en capital de la cadena y su equipo está estandarizado, por lo que la capacidad podía replicarse en un nuevo país por el mismo equipo de ingeniería que construyó el anterior. El panorama regional completo, incluido por qué India y Corea siguieron una lógica diferente, está en dónde se fabrican los paneles solares.
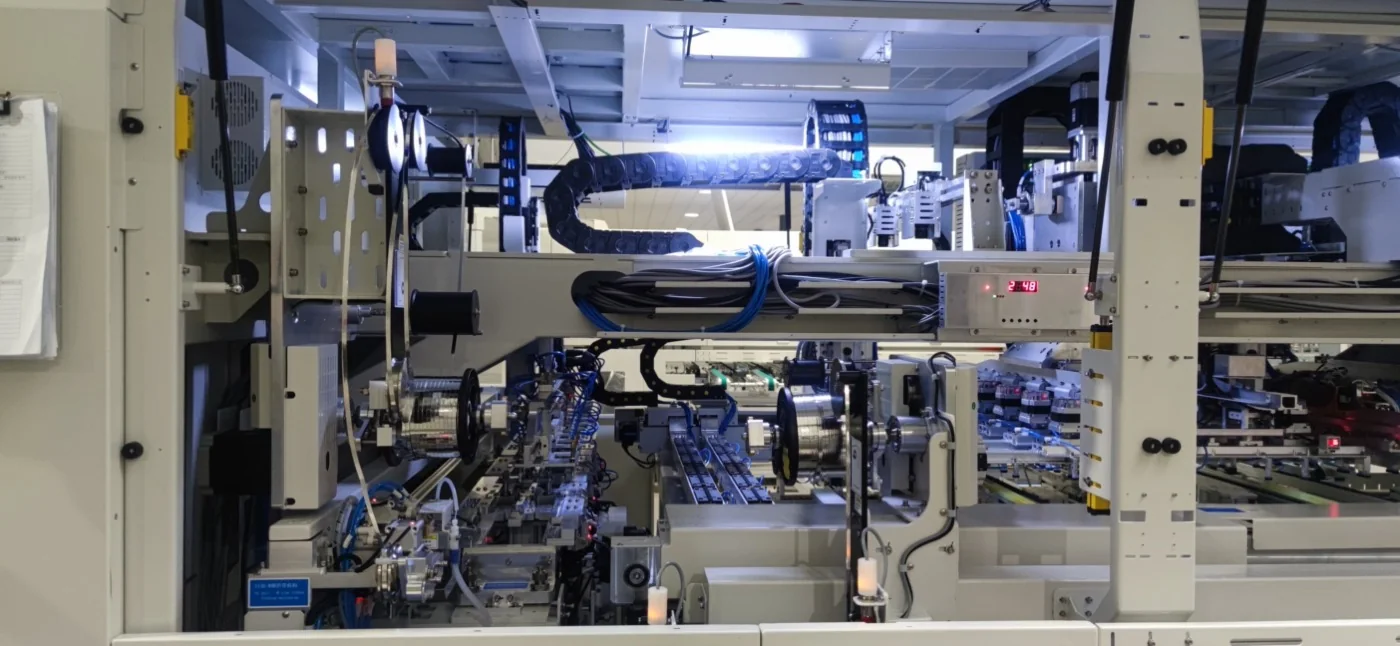
Este es el tipo de equipo de ensamblaje de módulos que puede replicarse dondequiera que las políticas hagan atractivo el ensamblaje final.
Las celdas están mucho más concentradas que los módulos
Este es el hecho estructural que decide si cualquier medida comercial puede funcionar, y vale la pena declararlo antes de la mecánica. La distribución regional que lo sustenta se cubre en la geografía de la producción de módulos y celdas; lo que importa aquí es la consecuencia para los aranceles.
El ensamblaje de módulos es un proceso mecánico y térmico: soldadura, laminación, encapsulado, enmarcado, prueba. La fabricación de celdas es un proceso semiconductor: texturizado, dopaje, formación de unión, pasivación, metalización, cocción. Uno puede aprenderse de un proveedor de líneas y un equipo de producción en un solo proyecto. El otro necesita una fuerza laboral calificada, un entorno limpio, consumibles estrictamente controlados y una larga curva de puesta en marcha.
Esa diferencia de dificultad es la razón por la que las medidas comerciales desplazan el ensamblaje y no pueden desplazar las celdas. Cuando los aranceles encarecieron los módulos chinos, el ensamblaje apareció en Vietnam, Malasia, Tailandia y Camboya, y más tarde en Estados Unidos. La capacidad de celdas no siguió ese movimiento, porque la barrera nunca fue el arancel. Fue la intensidad de capital, el rendimiento del proceso y el suministro del equipo específico, las pastas y las pantallas que consume una fábrica de celdas.
La consecuencia es la parte importante. La capacidad global de celdas está en unas pocas manos, en su mayoría en China o en operaciones de filiación china en otros lugares, por lo que cada productor de módulos fuera de ese grupo compra celdas a ese mismo conjunto reducido de vendedores. Localizar el ensamblaje no localiza la seguridad de suministro; reubica el último paso y deja el insumo crítico donde estaba. Un comprador que entiende esto deja de preguntar de qué país vienen sus módulos y empieza a preguntar quién fabrica las celdas que llevan dentro.
Cómo los aranceles, las medidas AD/CVD y la UFLPA reconfiguraron las rutas
Cuatro instrumentos explican la mayor parte de la historia de las rutas. La salvaguardia de la Sección 201 aplicó un contingente arancelario a las celdas y los módulos importados de todos los orígenes: una cantidad entra a un tipo más bajo y el volumen por encima de ese umbral enfrenta uno más alto. Los aranceles de la Sección 301 añadieron derechos a una larga lista de productos de origen chino, elevando el costo de la ruta directa y haciendo más atractivo el ensamblaje en terceros países. Las órdenes AD/CVD son específicas por producto y país, y son el instrumento que convierte periódicamente un origen alternativo popular en un pasivo. La UFLPA no es un arancel en absoluto: crea una presunción refutable de que ciertos bienes se fabrican con trabajo forzoso, trasladando una carga probatoria al importador y deteniendo envíos donde las tasas de derechos nunca lo harían.
Dos características suelen pasarse por alto. Primero, los instrumentos se acumulan. Un módulo puede enfrentar al mismo tiempo un arancel de salvaguardia, un depósito en efectivo AD/CVD, derechos de la Sección 301 sobre los insumos y un riesgo de retención por la UFLPA, por lo que su costo desembarcado es la suma de varios regímenes en lugar de un solo número. Segundo, y más importante para la planificación de capacidad: ninguno de ellos apunta a la restricción vinculante. Apuntan al paso visible. El ensamblaje es visible y fácil de trasladar, así que el ensamblaje se traslada. Las celdas no son ni lo uno ni lo otro, así que las celdas se quedan.
Leída así, una década de acción comercial produjo un resultado claro: cambió dónde ocurre el último paso, no quién fabrica el insumo sin el cual ese paso no puede existir.
Qué cambió la IRA y qué no
La Ley de Reducción de la Inflación cambió la economía del ensamblaje en Estados Unidos de una manera que ningún arancel había logrado. Su crédito a la producción manufacturera avanzada paga por vatio de producción elegible, y está estructurado de modo que el crédito para módulos es mucho más fácil de obtener que el crédito para celdas, porque el crédito de cadena completa exige producción nacional de celdas que en su mayoría aún no existe. Ese único detalle de diseño explica la forma de la expansión que siguió.
La capacidad de ensamblaje de módulos en Estados Unidos se expandió sustancialmente y ahora es una parte genuina del panorama de suministro en lugar de un error de redondeo. La capacidad nacional de celdas no se expandió al mismo ritmo y sigue siendo el cuello de botella, por las razones ya descritas: intensidad de capital, dificultad del proceso, una curva de puesta en marcha más larga y un grupo mucho más pequeño de personas que realmente hayan operado una fábrica de celdas. Una línea de módulos puede obtener permisos, instalarse y producir en menos de un año. Una fábrica de celdas es una categoría de proyecto diferente.
El resultado es una situación específica y un tanto incómoda que define el mercado estadounidense actual. Los ensambladores estadounidenses necesitan celdas. Las celdas en su mayoría siguen viniendo de Asia. El marco de políticas recompensa el ensamblaje nacional y, en los niveles superiores, recompensa la producción nacional de celdas, pero el paso intermedio — un suministro de celdas confiable, calificado y competitivo en costos para una línea de módulos estadounidense — es exactamente donde el mercado está más ajustado. Cualquiera que modele una planta de módulos en Estados Unidos debería tratar la adquisición de celdas como el riesgo principal del plan, no como una ocurrencia tardía respecto de la decisión de equipos.
Importar o construir: las dos posiciones reales
Dejemos de lado el ruido de las políticas: una empresa que necesita módulos tiene dos posiciones. Puede comprar módulos terminados, en cuyo caso su exposición es la clasificación arancelaria, la documentación de origen, el flete y el capital de trabajo inmovilizado en un contenedor que puede quedarse en un puerto. O puede construir una línea de módulos y comprar celdas en su lugar, en cuyo caso su exposición es el suministro de celdas, su capital se destina a equipos y a un edificio, y gana control sobre el plazo de entrega, la lista de materiales, la disposición de calidad y la capacidad de responder a un cliente que pide una tecnología de celdas específica.
Esos son negocios diferentes, y el segundo no es una versión más cara del primero. Comprar módulos es un problema de comercio y logística con un margen delgado y una salida rápida, mientras que construir una línea es un problema de manufactura con un compromiso de capital, una curva de aprendizaje y un activo duradero al final. La tabla enmarca las diferencias estructurales y deliberadamente no incluye números, porque los números dependen del alcance, la tecnología y el año.
| Factor | Comprar módulos terminados | Construir una línea con celdas importadas |
|---|---|---|
| Capital | Solo capital de trabajo, en su mayoría inventario | Equipos, acondicionamiento, servicios y capacitación, comprometidos antes de generar ingresos |
| Primera producción vendible | Semanas, según el envío y la aduana | Meses, según el plazo de entrega, la instalación y la calificación |
| Principal riesgo de suministro | Clasificación arancelaria, documentos de origen, retención, demora portuaria | Disponibilidad de celdas, consistencia de celdas, condiciones de precio de celdas |
| Exposición a políticas | Directa: un pedido cambia su costo desembarcado | Indirecta: la política mueve el precio de sus celdas y la elegibilidad para incentivos |
| Margen | Diferencial de reventa, delgado y comprimible | Costo de conversión frente al precio del módulo, costo fijo absorbido por el volumen |
| Control del producto | Lo que el proveedor fabrique y tenga en stock | Formato de celda, barras colectoras, vidrio, encapsulante y lámina posterior elegidos por usted |
| Costo de salida | Baja | Alto, el equipo es específico y la reventa es parcial |
| Mejor para | Distribuidores, EPC y desarrolladores con demanda pero sin plan de poseer una fábrica | Compradores con un requisito de contenido, demanda cautiva o un mercado donde el plazo de entrega y el control de especificaciones superan al precio unitario más bajo |
Observe lo que la tabla se niega a decir. No dice que construir sea mejor, porque para un distribuidor sin capacidad de ingeniería claramente no lo es, y no dice que importar sea peor, porque importar es lo correcto para la mayoría de las empresas que necesitan módulos. Son dos perfiles de riesgo; la elección debe seguir el riesgo que usted está equipado para gestionar.
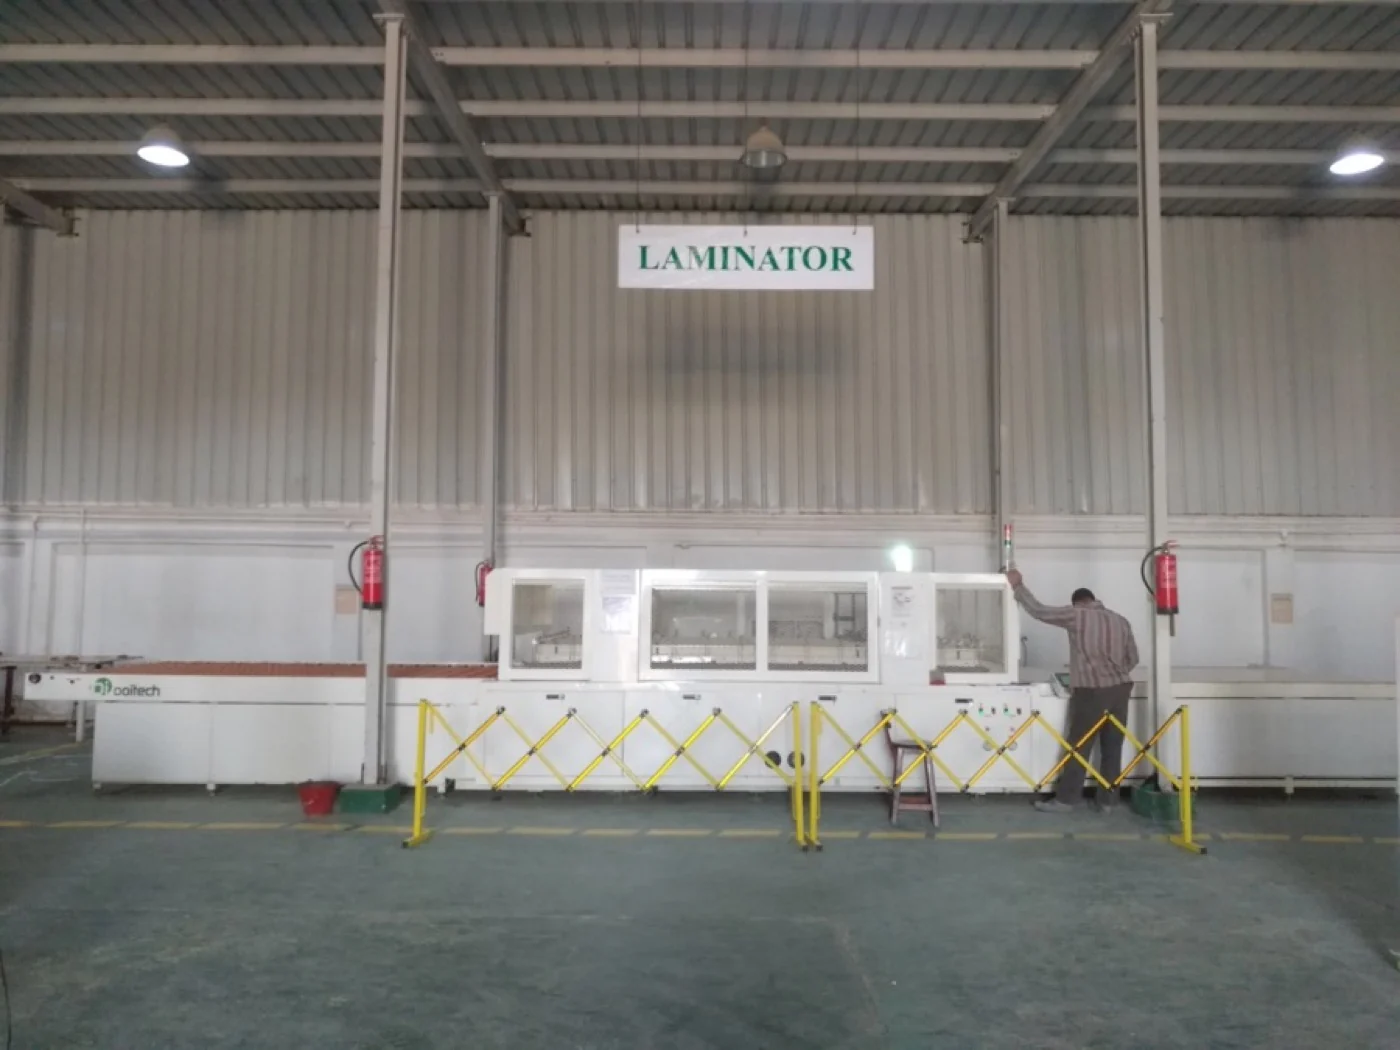
Para una empresa que elige construir en lugar de importar módulos terminados, el stringer es donde el formato de celda se convierte en una decisión real de equipamiento.
El caso a favor de una línea local con celdas importadas
Construir una línea de módulos y comprar celdas es ahora una estrategia convencional en lugar de una solución provisional, por la asimetría a la que este artículo vuelve una y otra vez. Los pasos que la política recompensa son los pasos que una empresa realmente puede construir. El ensamblaje de módulos es accesible: una línea de 5 MW a 600 MW puede especificarse semiautomática o totalmente automática, el proceso está bien documentado y el ecosistema de equipos es maduro. La fabricación de celdas no es accesible a la misma escala ni en los mismos plazos para la mayoría de los nuevos entrantes.
Una línea cambia lo que puedes ofrecer. Los ensambladores eligen su propia lista de materiales, por lo que pueden construir para una tecnología de celda, vidrio, encapsulante, marco y clase de potencia específicos, y mantienen la disposición de calidad en sus propias manos en lugar de aceptar lo que llegue. En un mercado con un requisito de contenido, ese control es el producto; en un mercado con plazos de importación largos e impredecibles, es el argumento de venta.
La versión relevante para el comprador: importar módulos significa que la cadena de suministro decide por ti, mediante un proceso político en el que no tienes voto. Construir una línea con celdas importadas no elimina la dependencia, pero la traslada a un insumo que puedes contratar, calificar, obtener de dos fuentes y mantener en inventario, mientras que todo lo que está aguas abajo de la celda — soldadura, apilado, laminación, enmarcado, prueba y garantía — pasa a ser tuyo.
Para ver qué implica ese compromiso antes de costearlo, comienza con el proceso de fabricación de paneles solares en diez pasos para la secuencia de estaciones, luego lee qué es una línea de ensamblaje de módulos solares. Para la planificación de capital, el costo por rango de capacidad y el desglose del costo de la planta cubren el alcance y la infraestructura, mientras que qué determina el precio de la máquina explica por qué dos cotizaciones para la misma capacidad nominal difieren. Si la decisión aún está abierta, iniciar un negocio de fabricación de paneles solares recorre la secuencia desde el mercado hasta la puesta en marcha.
Qué debe incluir un comprador en la especificación
Si la estrategia es una línea de módulos alimentada por celdas importadas, la especificación debe reflejar que la celda es la variable que no controlas. El stringer es donde eso importa más, porque el formato de celda, el número de busbars y la tecnología de celda determinan si la máquina puede procesar lo que realmente puedes comprar. Una línea especificada para una generación de celdas y un diseño de busbars no puede reabastecerse de forma económica cuando el mercado cambia, por lo que los criterios de selección de tabber y stringer merecen más atención que la especificación del laminador en la mayoría de los primeros proyectos, aunque el laminador marque el ritmo de la línea.
Especifica para el suministro de celdas que esperas en tres años en lugar del que puedes comprar este mes. Todo lo que está aguas abajo de la soldadura es más tolerante a un cambio de proveedor de celdas que la soldadura misma, por lo que el stringer concentra la mayor parte de tu flexibilidad futura. Cuando la propia tecnología de celda está en duda, la diferencia entre arquitecturas traseras TOPCon y de contacto posterior vale la pena entenderla antes de ordenar la máquina y no después.
Trata la documentación y el acceso al mercado también como parte de la especificación. Si los módulos que construyas se venderán en un mercado con reglas de origen o contenido, el equipo, los registros de proceso y el diseño de la fábrica deben respaldar la evidencia que se te pedirá producir. Las notas sobre certificación CE y cumplimiento de exportación cubren ese lado de una línea construida para servir a un mercado dependiente de importaciones.
Preguntas frecuentes
¿De dónde obtiene Estados Unidos sus paneles solares?
Principalmente de Asia, con el sudeste asiático suministrando la mayor parte de los módulos importados, seguido de India, Corea del Sur y otros productores establecidos. Un volumen creciente también se ensambla en Estados Unidos, pero la mayoría de esos módulos usan celdas importadas. Las cuotas por país cambian año a año y deben confirmarse con los datos actuales de Aduanas y Censo de EE. UU.
¿De qué países importó Estados Unidos paneles solares en 2025?
Los orígenes del sudeste asiático — Vietnam, Malasia, Tailandia y Camboya — representaron la mayor parte, con India y Corea del Sur también significativos. La clasificación precisa de cualquier mes depende de qué órdenes arancelarias y retenciones estuvieran activas, por lo que la fuente autorizada son las estadísticas comerciales publicadas y no cualquier resumen. Considera la dirección como fiable y los porcentajes como algo que hay que verificar.
¿Por qué se convirtió el sudeste asiático en la mayor fuente?
Porque los fabricantes chinos de celdas y módulos construyeron plantas de ensamblaje allí para servir al mercado estadounidense desde fuera del perímetro arancelario directo de China, y porque el ensamblaje de módulos es el paso más fácil de replicar en el extranjero dentro de la cadena. El equipo está estandarizado, el proceso se comprende y una planta puede ponerse en marcha en meses. La capacidad de celdas no se trasladó con él, y por eso el cambio modificó el mapa sin cambiar la dependencia.
¿Han reducido los aranceles y las medidas comerciales la dependencia estadounidense de las importaciones?
No de la manera en que se pretendía. Cambiaron las rutas, los costos y la documentación, y hicieron que importar fuera más caro y complejo, pero la capacidad se trasladó al país siguiente en lugar de regresar a casa. La dependencia de celdas importadas está esencialmente sin cambios, porque ningún instrumento arancelario aborda la intensidad de capital y la dificultad del proceso que mantienen concentrada la fabricación de celdas.
¿De dónde obtienen sus celdas los ensambladores de módulos estadounidenses?
Principalmente de Asia, de un pequeño número de grandes productores, porque la capacidad global de celdas está mucho más concentrada que la capacidad de módulos. Esta es la restricción vinculante para la expansión estadounidense: la capacidad de ensamblaje puede añadirse rápidamente y la de celdas no. Una planta de módulos en EE. UU. debería tratar la compra de celdas como un riesgo de suministro primario, asegurado por contrato y calificado con más de un proveedor.
¿Es más barato importar módulos o construir una línea de módulos?
No se comparan por precio unitario, porque compran cosas diferentes. Importar es más barato en capital y mucho más rápido de iniciar, y es la respuesta correcta para la mayoría de distribuidores y EPC. Construir una línea cuesta más por adelantado y tarda meses en calificarse, pero convierte un costo de importación impredecible en un costo de conversión controlable. La pregunta relevante es qué riesgo está equipada tu empresa para gestionar.
¿Elimina el riesgo de la cadena de suministro construir una línea de módulos?
No, la reubica. Se intercambia la exposición a la clasificación arancelaria, la documentación de origen y el retraso portuario por la exposición a la disponibilidad de celdas y al precio de las celdas. La ventaja es que el suministro de celdas es un único insumo que se puede contratar y calificar entre proveedores, mientras que la política comercial no es algo que un comprador pueda influir. Es un intercambio que vale la pena para muchos fabricantes, pero es un intercambio en lugar de una eliminación.
¿Qué capacidad hace que valga la pena construir una línea de módulos?
Depende del mercado al que se dirija en lugar de un umbral fijo, pero la banda de entrada práctica va desde 5 MW para una línea semiautomática que sirve a un mercado regional hasta 600 MW para una línea totalmente automática, y la especificación cambia de manera significativa en ese rango. Por debajo de cierto volumen, el costo fijo es difícil de absorber; por encima, las condiciones de suministro de celdas se convierten en la cuestión comercial dominante en lugar del equipo en sí.
Ooitech construye líneas de producción de módulos desde 5 MW hasta 600 MW, desde semiautomáticas hasta totalmente automáticas, junto con parte de la cadena de equipos de celdas, y trabaja con compradores que deciden entre importar el producto y fabricarlo. Cuando el suministro de celdas es la cuestión abierta, esa conversación debería comenzar con el formato de la celda y el mercado objetivo, no con la lista de máquinas.
Lecturas adicionales y datos de contexto
Material de referencia público sobre este tema, publicado por las organizaciones que mantienen la hoja de ruta tecnológica y los datos de mercado del sector: