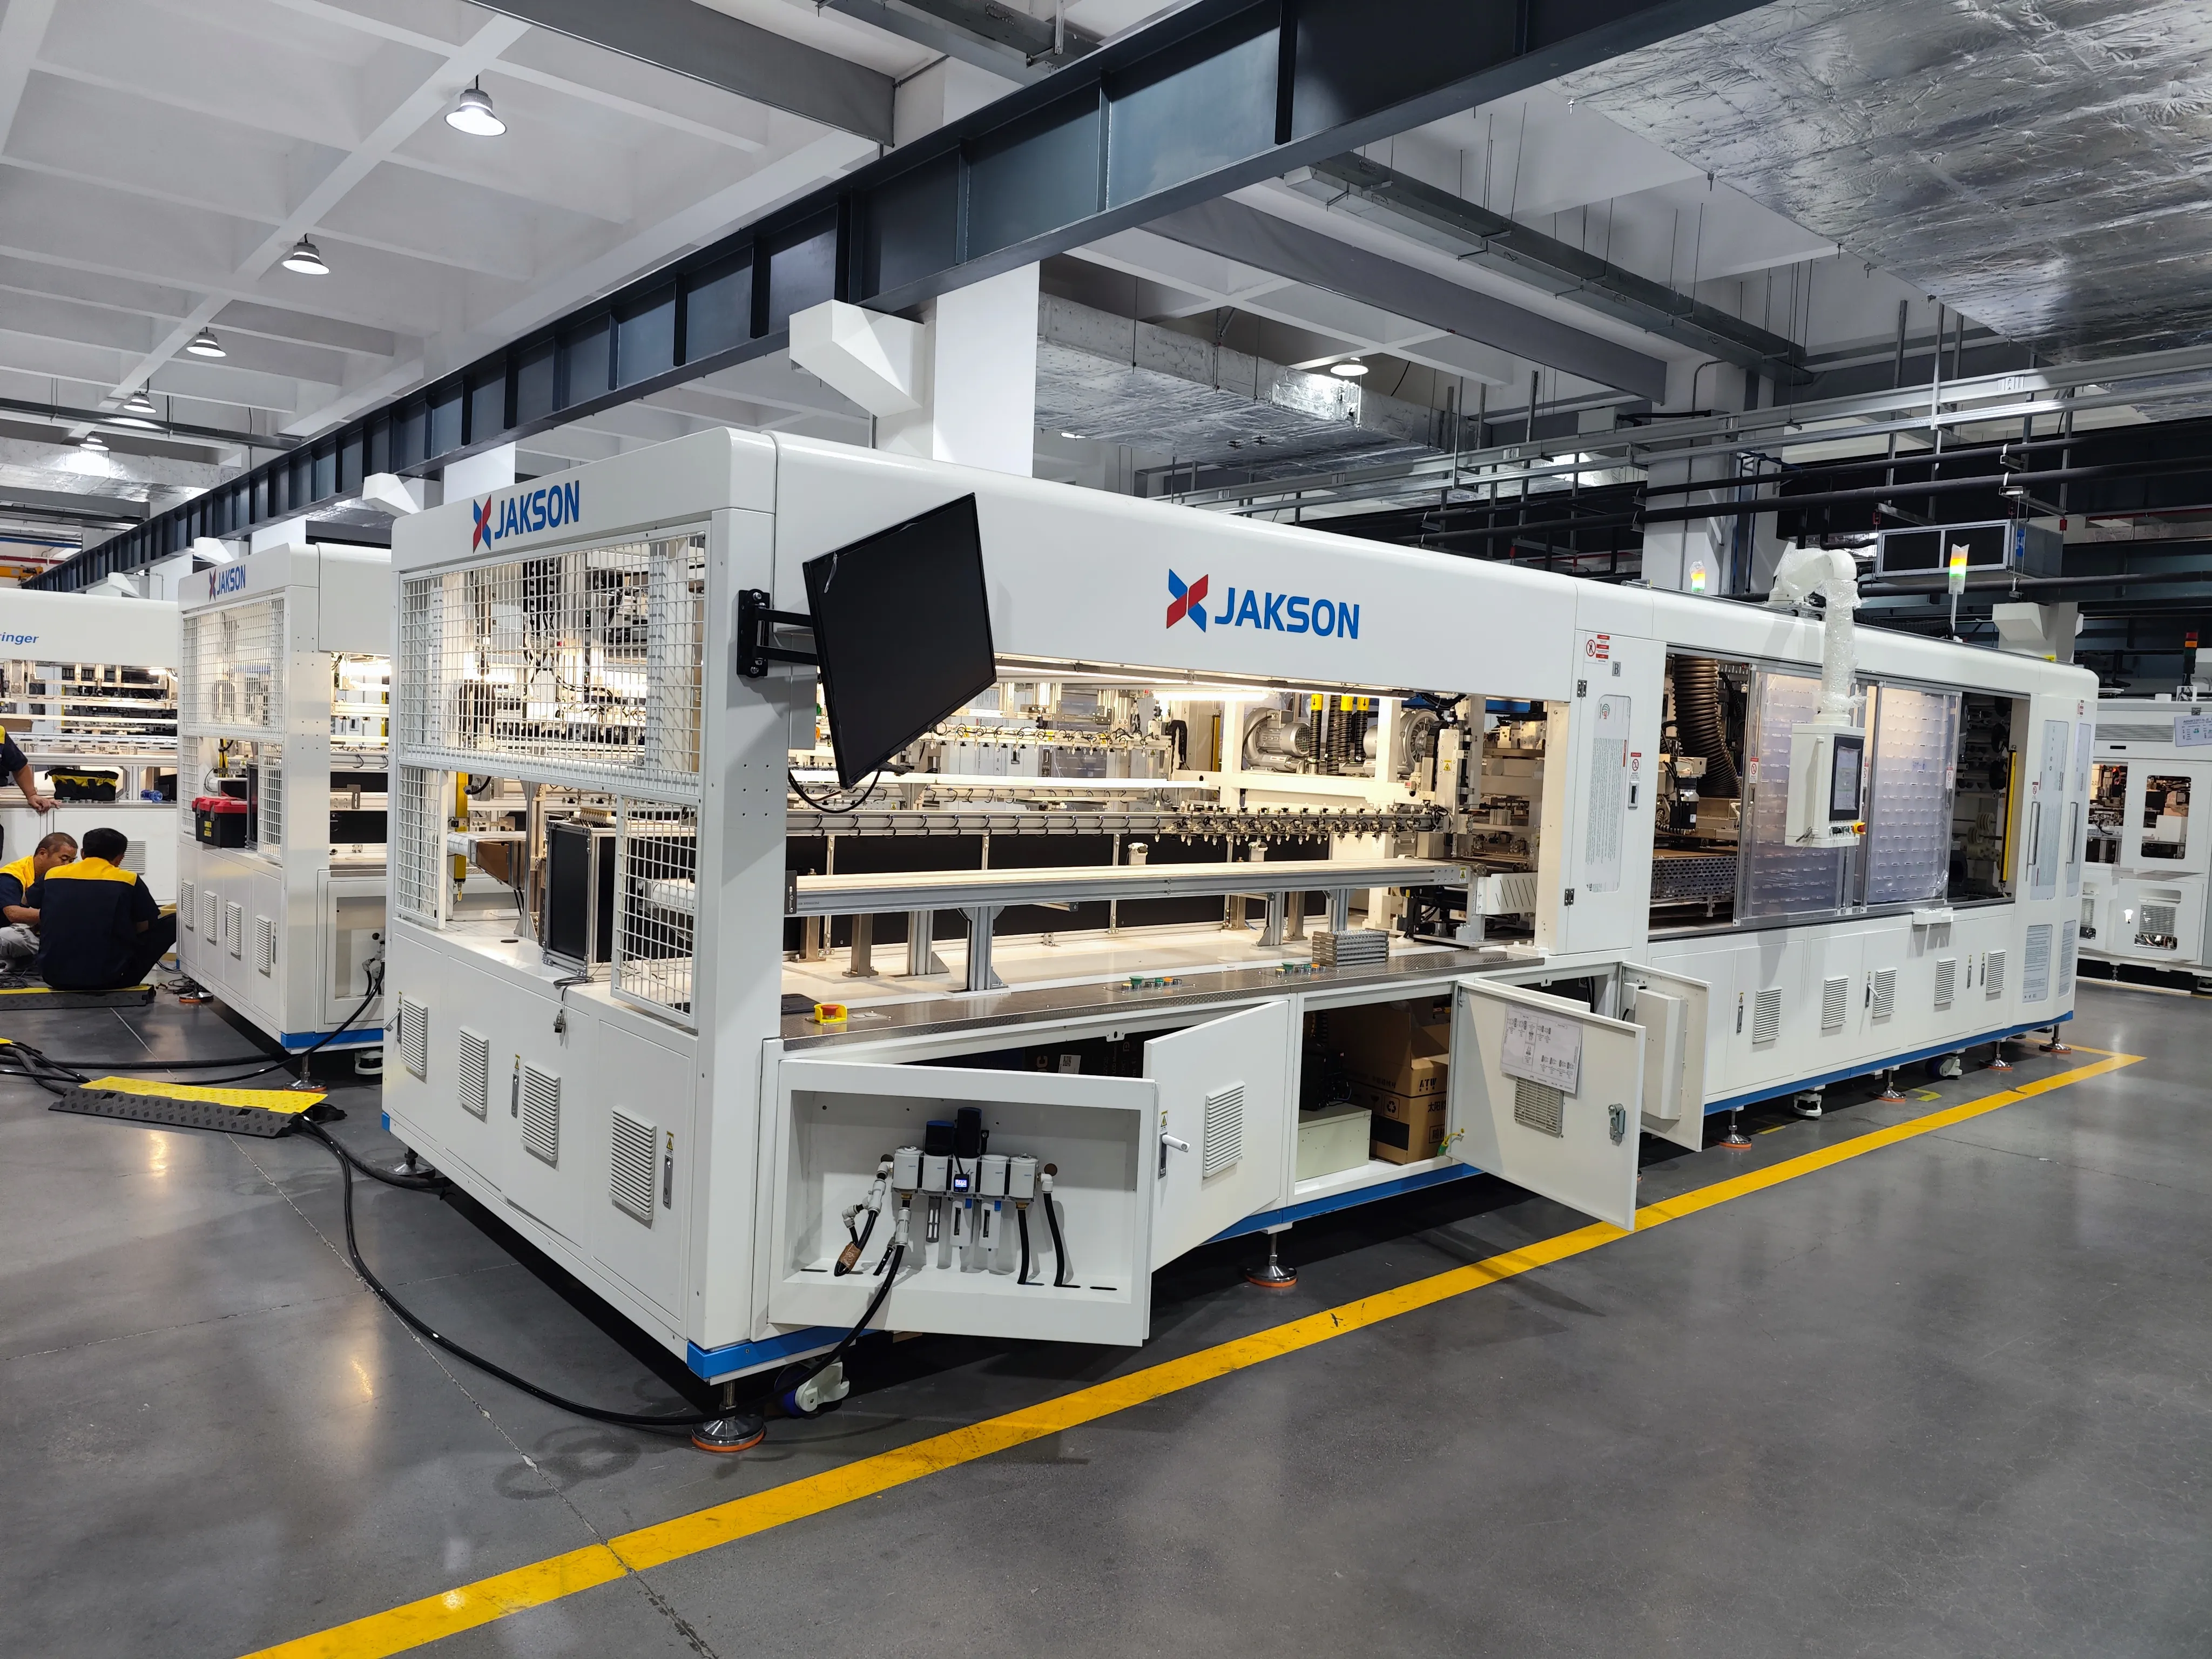
Mercado de máquinas encordadoras de células solares
Índice
Respuesta rápida: La encintadora automática de células solares es la máquina de mayor valor y más exigente técnicamente en una línea de módulos, por lo que su mercado sigue la tecnología de células en lugar del crecimiento general de la fabricación. La capacidad global de módulos en las últimas rondas de planificación se ha situado en la banda de 620 GW a 680 GW, frente a una cifra anterior de alrededor de 317 GW y un umbral de 200 GW antes de eso. La demanda de encintadoras escala con esa capacidad y también con la rotación de formatos: cada paso de células completas a medias células, y de medias células a tercios o cuartos de célula, reconfigura el paso de encintado. Debido a que la encintadora determina la potencia del módulo y el techo del rendimiento de la línea, los compradores rara vez la compran solo por precio: la compran por la tasa de rotura, la precisión de colocación y la variedad de formatos de célula que la plataforma puede aceptar sin una reconstrucción.
Fabricación de módulos fotovoltaicos · por Jerry, Ooitech
Introducción
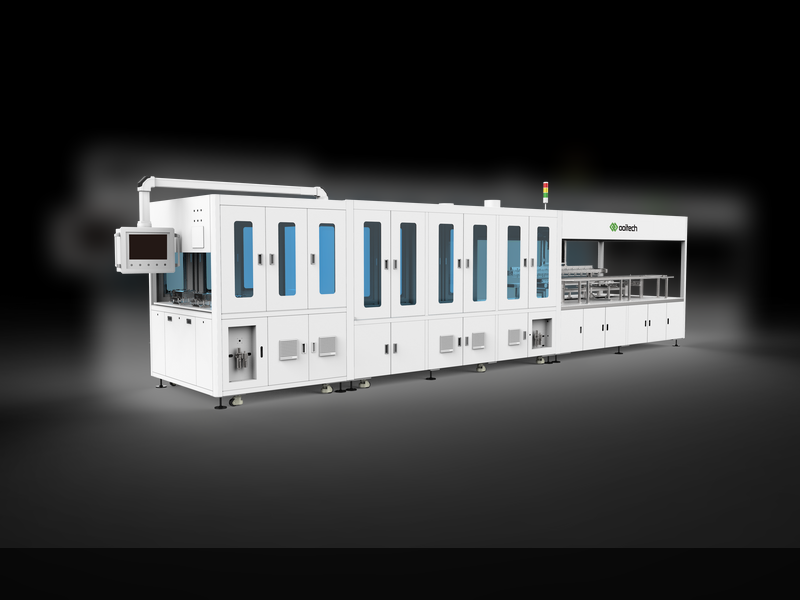
La encintadora automática de células solares es uno de los equipos de mayor valor y más exigentes técnicamente en la fabricación de módulos de silicio cristalino. Se encarga de la interconexión de células, la colocación de cintas, la soldadura en tiras, el posicionamiento por visión artificial, el control de tensión, la detección de defectos y la transferencia de tiras, y determina directamente la potencia del módulo, el rendimiento, la tasa de microgrietas, la fiabilidad de la soldadura y el takt de la línea.
Entre 2020 y 2025, la industria china de encintadoras pasó rápidamente de la era PERC hacia rutas de alta eficiencia como TOPCon, HJT, BC y 0BB. A julio de 2026, la lógica de crecimiento ha vuelto a cambiar. 2025 fue un año de instalación récord en China, mientras que 2026 entra en una fase de ajuste y consolidación de la industria. El motor de la demanda se ha alejado de la expansión de capacidad bruta hacia las actualizaciones tecnológicas, las adaptaciones de plantas existentes, la adaptación a 0BB/BC, las plantas de módulos localizadas en el extranjero y las líneas flexibles pequeñas y medianas.
Antecedentes de la industria y entorno de mercado
De la expansión de escala a la competencia por eficiencia
Durante la última década, la línea principal global de la fotovoltaica fue la escala, la reducción de costos y la iteración. PERC fue alguna vez dominante, pero a medida que su eficiencia de conversión se acercó al techo, TOPCon tipo N, HJT y BC se convirtieron en el nuevo foco competitivo. En 2025, China seguía liderando la fabricación global, con una producción de polisilicio, obleas, células y módulos de aproximadamente 1,34 millones de toneladas, 680GW, 660GW y 620GW, cada una con una cuota global superior al 85%.
Sin embargo, el lado de la fabricación enfrenta una presión clara: sobrecapacidad estructural, precios persistentemente bajos, márgenes ajustados y una salida lenta de la capacidad obsoleta. 2025 se considera ampliamente como el punto de inflexión de la expansión de escala hacia la calidad y la eficiencia. A partir de 2026, los fabricantes de módulos que inviertan en encintadoras deberían sopesar la compatibilidad tecnológica, el rendimiento, la reducción de plata, la fiabilidad de la soldadura, el OEE, la capacidad de posventa y el potencial de actualización por encima de la velocidad pura.
Pico de instalación de 2025 y el ajuste de 2026
China añadió alrededor de 317GW de fotovoltaica en 2025, un 14% más interanual, con una capacidad acumulada que alcanzó alrededor de 1.200GW a finales de año, un 35% más. En el primer trimestre de 2026, la nueva fotovoltaica conectada a la red fue de 41,19GW, y a finales de mayo de 2026 la capacidad solar total alcanzó alrededor de 1.260GW, un 16,3% más. El mercado sigue siendo grande, pero el ritmo se ha ralentizado claramente en comparación con la avalancha de 2025. Las hojas de ruta de la industria esperan nuevas instalaciones de aproximadamente 180 a 240GW en China en 2026, con un regreso al canal ascendente previsto después de 2027.
La marketización del precio de la electricidad remodela el ritmo de expansión
La reforma de 2025 que impulsa la energía renovable plenamente hacia el comercio de mercado cambió los modelos de retorno de los proyectos, especialmente para la fotovoltaica distribuida. Para la fabricación, esto significa que los clientes posteriores se preocupan más por el costo del módulo, la eficiencia, el riesgo de garantía y el suministro localizado. Como resultado, las grandes adiciones de líneas nuevas se ralentizan, mientras que aumenta la demanda de módulos de alta eficiencia, BC, 0BB, bajo contenido de plata y líneas localizadas en el extranjero.
Tamaño de mercado y estructura de la demanda
El mercado global sigue creciendo pero se desacelera
La demanda de encintadoras está ligada a la producción de módulos, las líneas nuevas, las actualizaciones tecnológicas y las adaptaciones. En 2025, la fotovoltaica acumulada global se acercó a 3TW con unos 698GW añadidos, y China representó aproximadamente el 60%. La investigación comercial sitúa el mercado global de equipos de encintado de 2025 en alrededor de 14.200 millones de RMB, un aumento superior al 18%, y se proyecta que alcance unos 22.000 millones de RMB para 2030 con una CAGR cercana al 7%. Estas son estimaciones comerciales y no estadísticas oficiales, pero indican el orden de magnitud: 2025 todavía estaba respaldado por la demanda de módulos, mientras que después de 2026 las actualizaciones y las adaptaciones de reemplazo ganan peso.
China pasa del tirón de la capacidad a la actualización estructural
De 2020 a 2023, el mercado chino de encintadoras creció rápidamente, de unos 1.750 millones de RMB a 4.530 millones de RMB, impulsado por la expansión de módulos, la adopción de múltiples busbars, las obleas grandes y la transición al tipo N. De 2024 a 2026, la lógica cambió, con un capex más cauteloso. La demanda principal ahora proviene de la optimización continua de líneas TOPCon, las adaptaciones de PERC a TOPCon/BC/0BB, las encintadoras dedicadas BC/XBC para módulos premium, los equipos de interconexión de baja temperatura y 0BB para HJT de gama alta, y la creciente demanda de plantas localizadas en el extranjero que impulsa las exportaciones chinas de equipos.
Los mercados extranjeros como punto clave de crecimiento
Europa, Estados Unidos, India, Oriente Medio, el Sudeste Asiático y África están impulsando la fabricación local de módulos. Los nuevos entrantes extranjeros normalmente no construyen superfábricas de varios GW de una vez; comienzan con líneas de 10MW, 30MW, 60MW, 120MW, 200MW o 500MW para completar la certificación local, la formación del equipo, el desarrollo de clientes y la validación del mercado. Estos clientes suelen tener presupuestos limitados, necesitan compatibilidad con múltiples fuentes de células, necesitan una formación rápida de los trabajadores locales, necesitan un diseño llave en mano completo, instalación, puesta en marcha, asesoramiento sobre materias primas y posventa remota, y quieren una línea que pueda funcionar con TOPCon/PERC convencional y también probar BC/HJT. Por lo tanto, una encintadora fuertemente compatible, de inversión moderada y escalable se adapta a la primera etapa de una nueva planta en el extranjero.
Rutas tecnológicas: PERC, TOPCon, BC, HJT y 0BB
PERC: gran base instalada, en declive como nuevo estándar
PERC dominó los módulos durante mucho tiempo, pero entre 2025 y 2026 su posición para nuevas inversiones disminuyó claramente. Conserva líneas instaladas, módulos de bajo costo y cierta demanda sensible al precio, pero es reemplazada progresivamente por TOPCon y BC en la competencia por alta eficiencia. Desde el punto de vista de las adquisiciones, una máquina puramente PERC ya no sirve como núcleo a largo plazo para una línea nueva; incluso los entrantes que comienzan con módulos PERC deberían preferir equipos que también manejen TOPCon, HJT y BC para evitar la obsolescencia en dos o tres años.
TOPCon: la tecnología de volumen convencional en torno a 2026
TOPCon es la ruta N-type más madura y de mayor capacidad, con aproximadamente el 87,6% de cuota de mercado de células en 2025. Exige una mayor precisión de soldadura, soldadura estable de baja tensión, adaptación a SMBB/multi-busbar/cinta fina, soporte para formatos de media célula, tercio de célula y rectangulares, e integración con pruebas EL, posicionamiento por visión, auto-layup y trazabilidad MES. Para la mayoría de las nuevas plantas en el extranjero, TOPCon sigue siendo la ruta de producto principal más realista, por lo que un stringer debe garantizar primero la producción en masa estable de TOPCon.
HJT: alta eficiencia, mayores barreras
HJT ofrece alta eficiencia, bajo coeficiente de temperatura y alta bifacialidad, pero exige mayor inversión y control de proceso. Dado que las capas de pasivación de HJT son sensibles a la temperatura, la interconexión a menudo requiere soldadura a baja temperatura o adhesivo conductor, lo que hace que los stringers dedicados a HJT sean más caros y más exigentes con los equipos, los materiales y las ventanas de proceso. Para los primeros entrantes en el extranjero, HJT puede ser una capacidad reservada o una dirección premium en lugar de la única línea principal de la primera etapa.
BC/XBC: la ruta de diferenciación para módulos premium
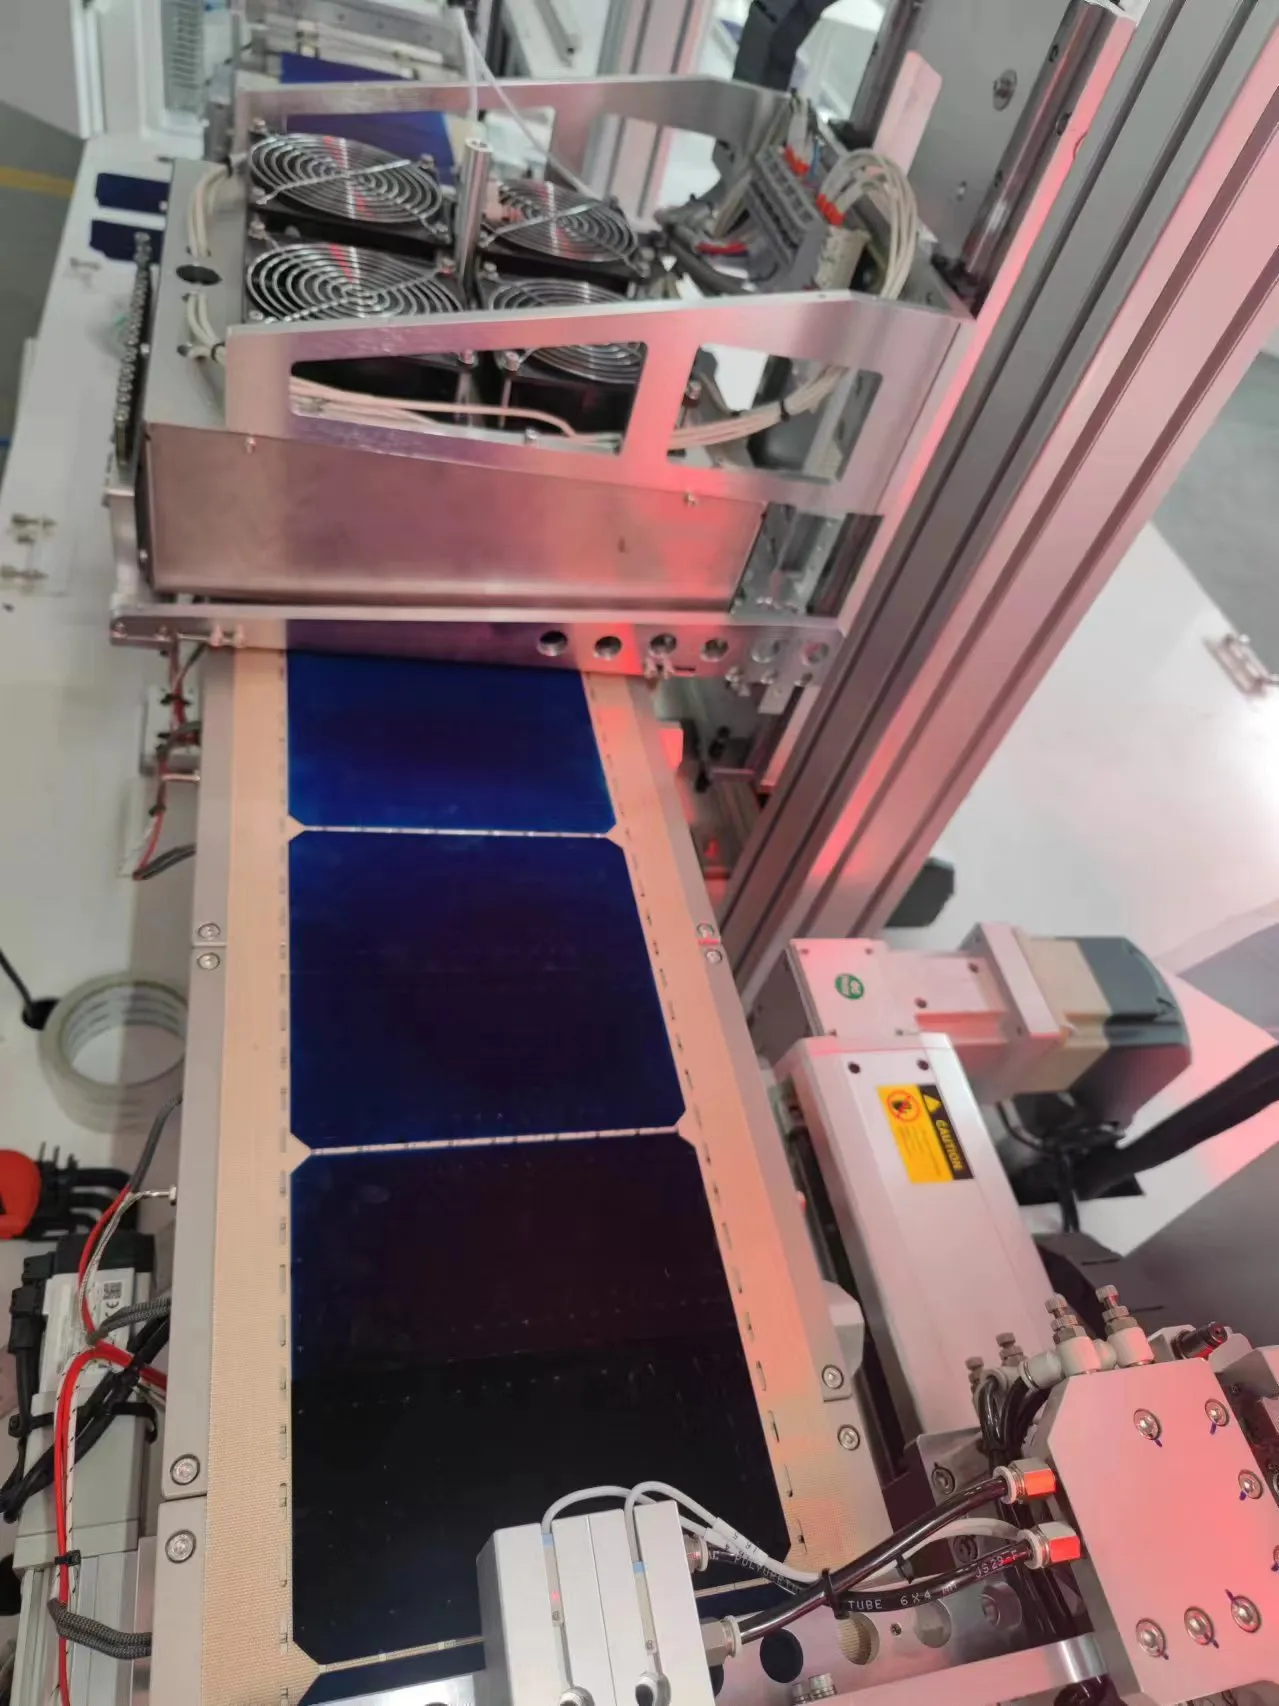
Back Contact coloca ambos electrodos, positivo y negativo, en la parte posterior de la célula, reduciendo o eliminando el sombreado metálico frontal para aumentar la captación de luz frontal y mejorar la apariencia. HPBC 2.0 utiliza un diseño de contacto posterior con un frontal sin sombreado, con una eficiencia de módulo comercial de hasta el 24,8% y una potencia de hasta 670W en la plataforma Hi-MO X10; ABC, también una ruta de contacto posterior completo, ha alcanzado una eficiencia comercial récord del 26% en módulos bifaciales N-type. IBC es la ruta clásica de contacto posterior interdigitado con electrodos solo en la parte posterior. BC impone requisitos muy diferentes a los de la soldadura frontal: mayor precisión de posicionamiento por visión para patrones de electrodos posteriores complejos, control más fino de la trayectoria de la cinta, la presión, la temperatura y la tensión, mayores exigencias de consistencia sin busbars frontales, gran adaptabilidad a diferentes estructuras HPBC, ABC e IBC, y mayor sensibilidad al rendimiento, la fiabilidad y la garantía a largo plazo porque BC se dirige al mercado premium. Un stringer BC no es, por tanto, una simple actualización de MBB, sino un rediseño de la lógica de posicionamiento, soldadura, sujeción, transferencia e inspección.
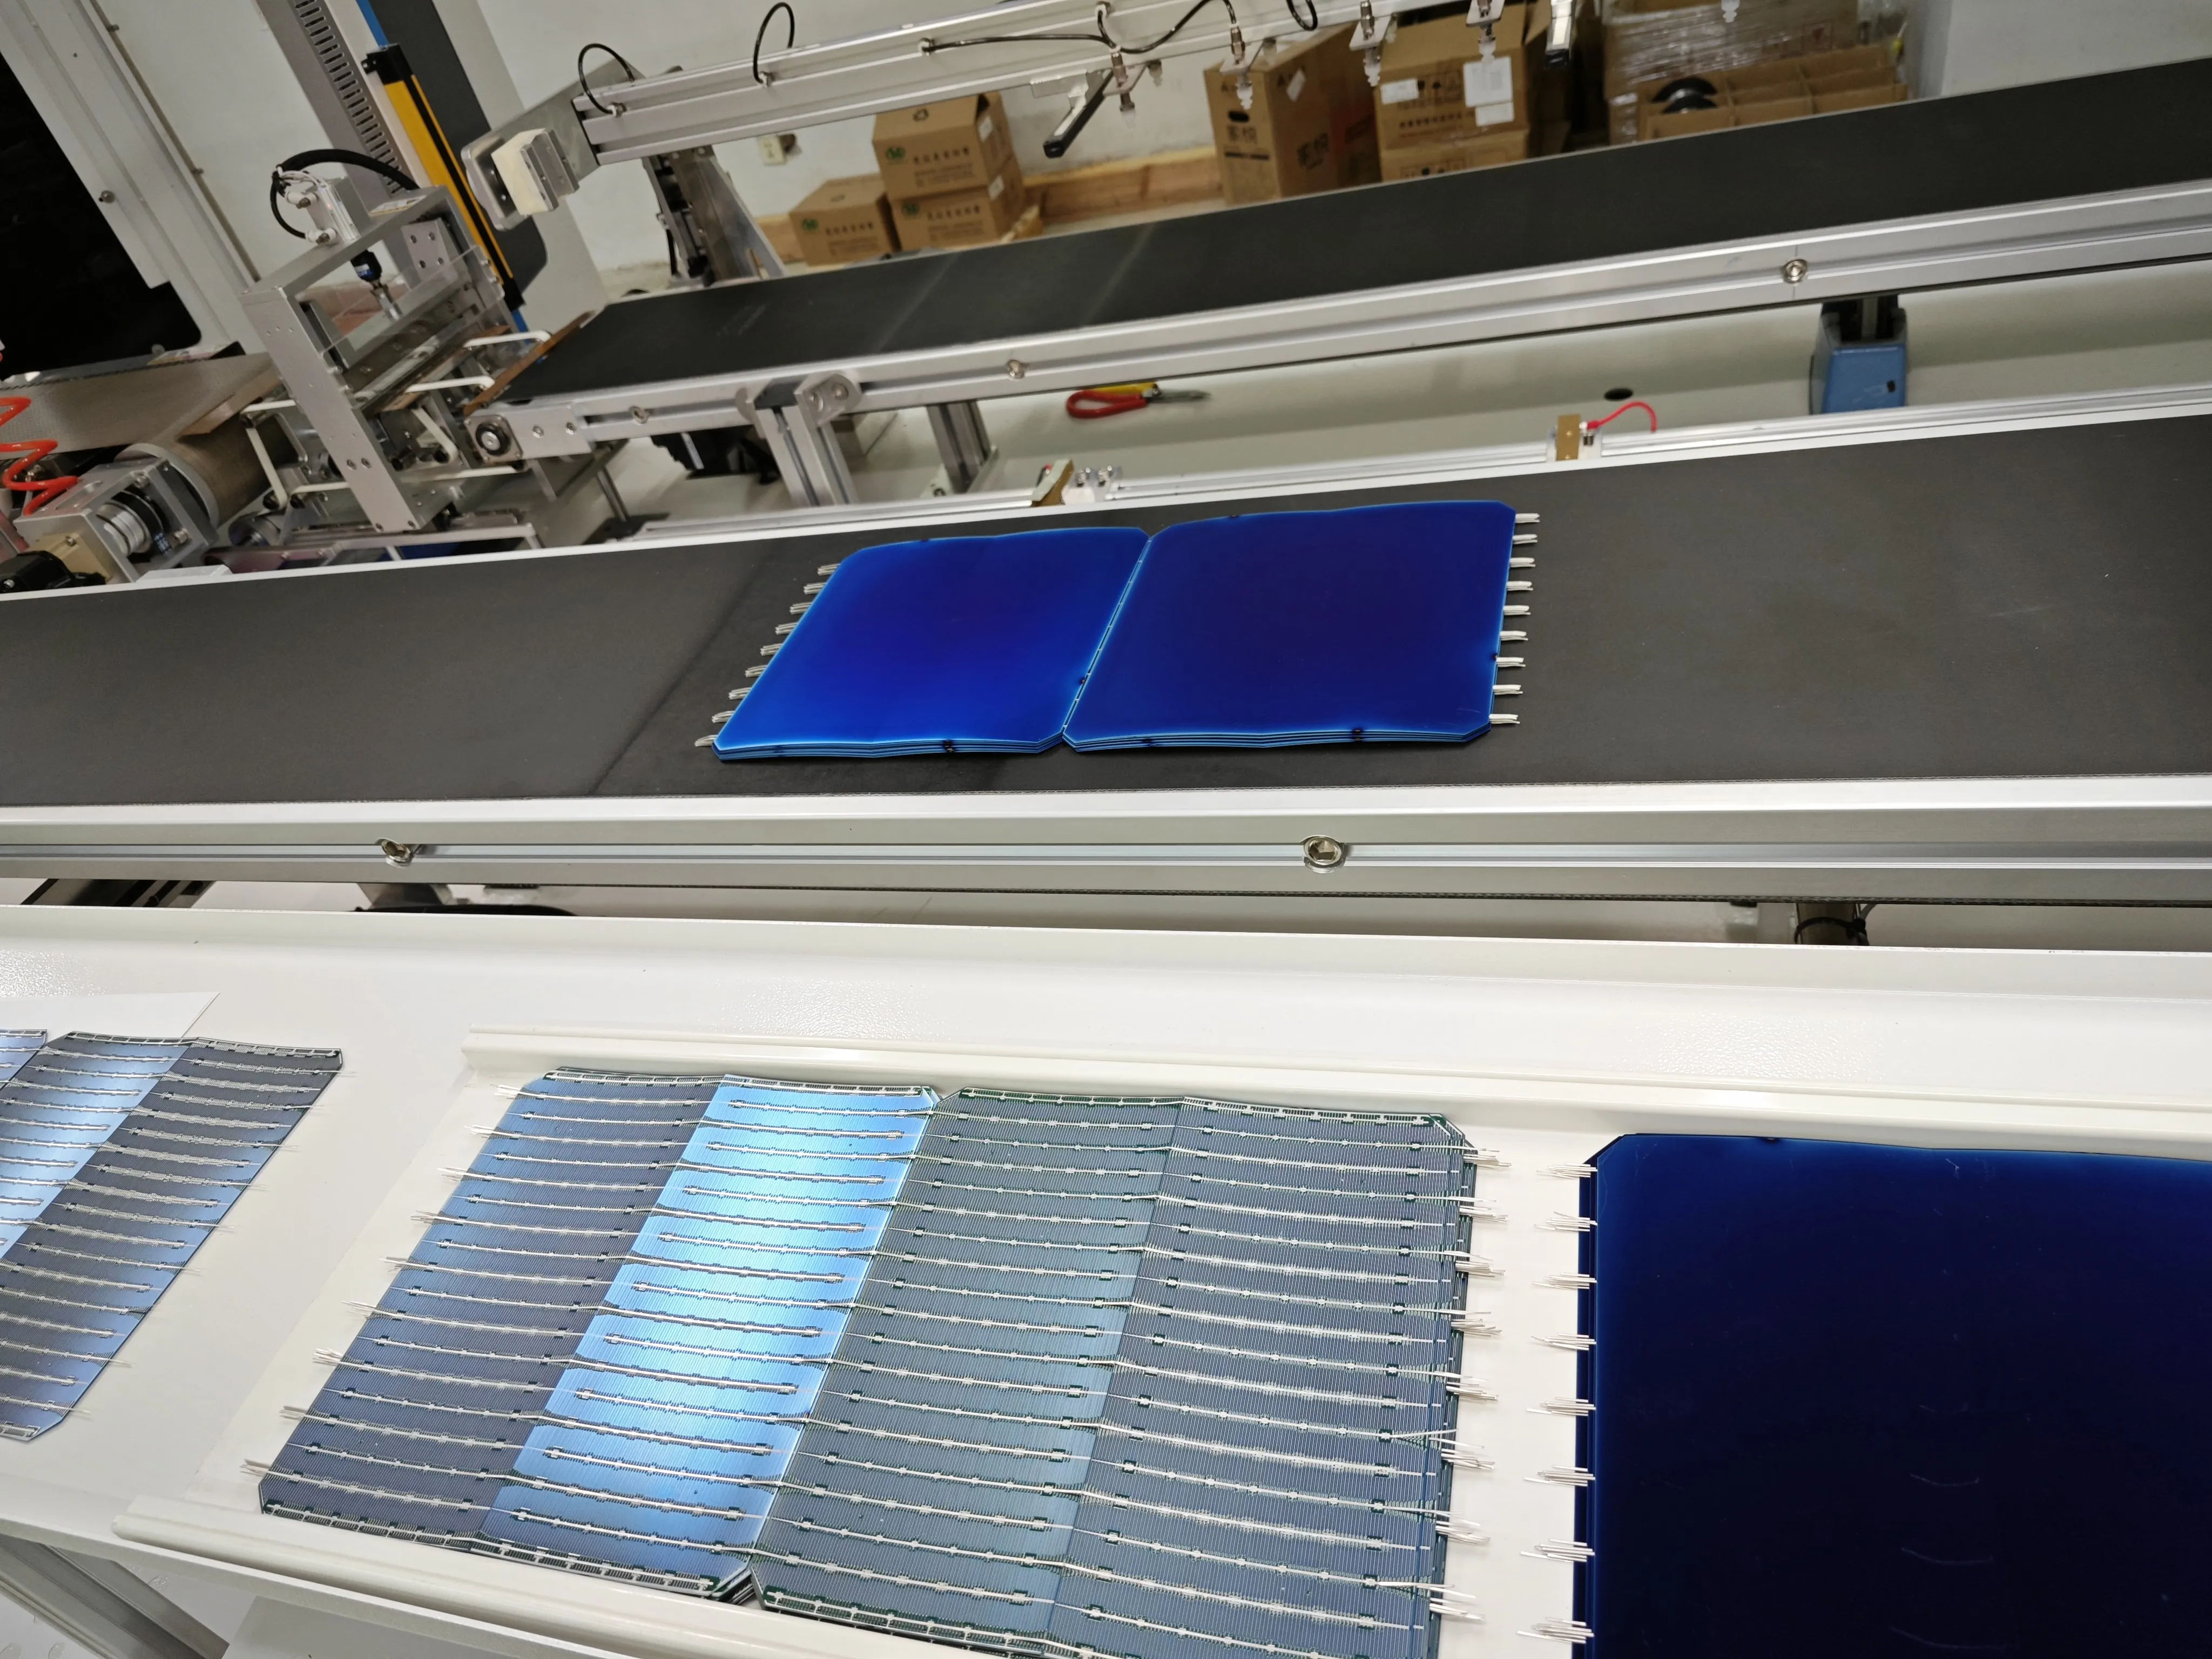
0BB: una vía clave para reducir el consumo de plata
0BB, o tecnología sin busbar, tiene como objetivo reducir el uso de pasta de plata y el coste de metalización, a la vez que mejora la recolección de corriente mediante hilos más finos y densos. Desde 2024 ha entrado en una industrialización acelerada, impulsando actualizaciones en stringers, cintas, encapsulantes, equipos de inspección y reparación. Exige mayor precisión de posicionamiento, control estable de la tensión de hilos finos, trayectorias de sujeción y soldadura más complejas, inspección EL y de apariencia más estricta, y procesos de reparación más difíciles. Para los primeros clientes en el extranjero, 0BB puede ser una dirección de actualización reservada, pero la plataforma del equipo debería idealmente permitir la compatibilidad o la actualización posterior.
Evolución de los parámetros del stringer
Rendimiento y precisión
En más de cinco años, la velocidad de los stringers aumentó de 1.000 a 2.000 pcs/h hasta 6.000 a 10.000 pcs/h y más, con modelos de alta velocidad convencionales en torno a 6.800 a 8.000 pcs/h. Pero la velocidad no es la única métrica. Para una nueva planta en el extranjero, la estabilidad, la dificultad de puesta en marcha, el rendimiento, el tiempo de formación y la respuesta posventa suelen importar más que la velocidad máxima; una máquina rápida con una ventana de proceso estrecha, personal difícil de formar o repuestos lentos puede ofrecer un OEE real inferior a su valor de diseño. Los requisitos de precisión también aumentaron drásticamente: PERC necesitaba un posicionamiento relativamente holgado, mientras que TOPCon, SMBB, BC y 0BB requieren una precisión mucho más estricta. BC en particular, con electrodos solo en la parte posterior, necesita reconocimiento de patrón posterior, doble posicionamiento del borde de la célula y del patrón de electrodos, control estricto de la colocación de la cinta, presión consistente del cabezal de soldadura e identificación de defectos EL posteriores a la soldadura.
| Parámetro | Rango / Requisito típico |
|---|---|
| Rendimiento | Aproximadamente 6.800 a 8.000 pcs/h (alta velocidad) |
| Tamaños de célula | G1, M6, M10, M12, media/tercio/rectangular |
| Tipos de cinta | Hilo redondo y cinta plana |
| Rutas tecnológicas | PERC, TOPCon, HJT, BC |
| Compatibilidad con BC | HPBC 1.0/2.0, ABC 1.0/2.0, IBC |
| Inspección | EL y posicionamiento por visión artificial |
Compatibilidad de cintas: por qué importan tanto las redondas como las planas
La cinta es un material de interconexión clave. Los módulos convencionales utilizan mayoritariamente cinta plana, mientras que los módulos multi-busbar, SMBB, 0BB y de alta eficiencia impulsan cada vez más el uso de cintas redondas, perfiladas y ultrafinas. La cinta redonda ayuda a la reflexión óptica y a la recolección de corriente, mientras que la cinta plana es madura y estable en los procesos tradicionales. El soporte tanto para cinta redonda como plana es importante para los entrantes en el extranjero porque a menudo se enfrentan a cadenas de suministro de células y cintas inestables. Un equipo de cinta única limita los cambios posteriores de proveedor o de ruta, por lo que la doble compatibilidad reduce el riesgo de abastecimiento de materias primas, el riesgo de cambio de ruta, el riesgo de cambio de especificaciones de pedido, el riesgo de actualización futura a SMBB/BC/0BB y la presión de inventario de repuestos.
Compatibilidad multi-ruta
Después de 2026, el stringer más valioso no es una máquina de una sola ruta, sino una plataforma flexible que cubra células PERC, TOPCon, HJT y BC en tamaños G1, M6, M10 y M12. Un equipo que ya demuestre stringing BC compatible con TOPCon y HJT, y que se adapte a células HPBC, ABC e IBC, permite al cliente ejecutar producción en volumen de PERC/TOPCon mientras reserva el desarrollo premium de BC/HJT, lo que encaja bien con las plantas en fase inicial en el extranjero y la producción piloto multi-ruta.
Panorama competitivo
El mercado global tiene un líder claro en stringing de alta velocidad, que atiende a más de 1.000 bases de producción con más del 60% de cuota y con los diez principales proveedores de módulos como clientes, fuerte en máquinas de alta velocidad, validación de primer nivel y reservas de retrofit 0BB, pero más adecuado para clientes con buena financiación que construyen líneas premium de clase GW. Otros actores ofrecen una sólida automatización de línea completa y diseños multi-ruta para grandes empresas y actualizaciones de fabricación inteligente, o stringers multi-busbar que alcanzan 9.500 a 10.000 pcs/h con reconocimiento asistido por IA, inspección EL y de apariencia para clientes con equipos técnicos capacitados, o una profunda experiencia de nicho en soldadura por infrarrojos e integración de cut-string. Posicionados de forma diferente, los proveedores llave en mano centrados en clientes en el extranjero hacen hincapié en la implantación de líneas pequeñas y medianas, el suministro de materias primas, la combinación de equipos, la formación, la instalación y la puesta en marcha, ofreciendo soluciones por etapas desde unos pocos MW hasta varios cientos de MW, lo que permite a los clientes comenzar con líneas semiautomáticas de menor riesgo y actualizarse gradualmente, con un stringer BC más reciente compatible con las rutas PERC, TOPCon, HJT y BC para mercados donde la elección tecnológica aún es incierta.
Tendencias de precios y coste de adquisición
Estratificación de precios
Los precios de los stringers varían ampliamente según el nivel de automatización, el rendimiento, la compatibilidad de rutas, el sistema de visión, el proceso de soldadura, los módulos de inspección, la marca y la posventa.
| Tipo | Aplicación | Característica de precio |
|---|---|---|
| Manual / semiautomático | Laboratorio, lote pequeño, presupuesto bajo | Baja inversión, dependiente de mano de obra |
| Totalmente automático estándar | PERC/TOPCon convencional | Maduro, altamente competitivo |
| MBB/SMBB de alta velocidad | TOPCon a gran escala | Alto takt, mayor costo |
| HJT de baja temperatura | Módulos HJT premium | Proceso complejo, precio alto |
| BC/XBC dedicado | HPBC, ABC, IBC | Alta barrera, adaptación personalizada |
| Stringer 0BB | Ruta de reducción de plata | Prima tecnológica clara |
En 2026 los precios no suben ni bajan de forma uniforme, sino que claramente divergen: los equipos PERC/TOPCon convencionales enfrentan una competencia intensa y presión de precios, mientras que BC, 0BB y HJT mantienen primas debido a las barreras técnicas.
Costo y valor reales en el extranjero
Los compradores extranjeros deben mirar más allá del precio de la máquina hacia el costo total del ciclo de vida: compra, envío y aduanas, instalación y puesta en marcha, utillaje y repuestos, capacitación de trabajadores, pérdidas de rampa, adaptación de consumibles para ribbon, celdas y flux, reparación por paradas y costo de actualización posterior. Para las plantas extranjeras incipientes, el rubro más caro suele ser la segunda inversión tras elegir la ruta equivocada. Un stringer compatible con múltiples rutas, aunque tenga un precio superior al de una máquina PERC simple, conlleva un menor riesgo de ciclo de vida y respalda mejor una ruta de iniciar y luego actualizar, donde la producción PERC/TOPCon genera flujo de caja antes de desarrollar módulos BC premium en la misma plataforma.
Demanda de I+D y líneas pequeñas
A medida que las rutas se diversifican, los centros de I+D, laboratorios universitarios, pequeñas plantas de módulos y plantas piloto en el extranjero necesitan cada vez más stringers pequeños que prioricen la compatibilidad, la flexibilidad y la validación de procesos por encima de la velocidad máxima. Dichas máquinas deben ofrecer compatibilidad con celdas de múltiples tamaños, adaptación MBB/SMBB/BC/IBC, temperatura, presión y velocidad ajustables, ensayos de lotes pequeños, registro de datos y trazabilidad, cambio rápido, interfaces simples y bajo mantenimiento. Los clientes extranjeros en etapas iniciales y de I+D comparten necesidades: incertidumbre sobre el futuro tipo de celda principal, cambios frecuentes, validación de diferentes combinaciones de ribbon, encapsulante y celda, experiencia limitada del equipo y preferencia por una producción estable a pequeña escala antes de escalar. Una única plataforma compatible con PERC, TOPCon, HJT, HPBC, ABC e IBC y que admita ribbon redondo y plano puede cubrir por igual I+D, piloto y producción en volumen temprana en el extranjero.
Guía para la decisión de compra
| Tipo de cliente | Estrategia recomendada |
|---|---|
| Fabricante chino de módulos de primer nivel en GW | Líneas dedicadas de alta velocidad TOPCon/0BB/BC |
| Fabricante de módulos extranjero maduro | Plataforma de actualización TOPCon de alta automatización más BC |
| Nuevo entrante extranjero | Stringer flexible para PERC/TOPCon/HJT/BC |
| Institución de I+D | Unidad pequeña, multiparámetro, altamente compatible |
| Comprador sensible al costo | Compatible con PERC/TOPCon ahora, reservar actualización a BC |
| Fabricante de módulos premium para tejado | Enfocarse en las rutas BC HPBC, ABC, IBC |
Una ruta por fases conviene a los nuevos entrantes extranjeros: etapa uno, una línea piloto de 10 a 60MW para capacitar al equipo, dominar el proceso y construir ventas locales, con equipos estables, fáciles de mantener y compatibles; etapa dos, actualizar a una línea de crecimiento de 60 a 200MW introduciendo TOPCon convencional y probando BC y pequeños pedidos premium; etapa tres, expandirse más allá de 300 a 600MW con equipos específicos de ruta TOPCon, BC, HJT o 0BB. Antes de la compra, confirmar los tamaños de celda admitidos, como M10, M12 y rectangular, el soporte para estructuras HPBC 1.0/2.0, ABC 1.0/2.0 e IBC, la soldadura ordinaria TOPCon/PERC/HJT, el soporte de ribbon redondo y plano, el rango de especificaciones de ribbon, el rango de temperatura de soldadura y la precisión de control, el tiempo de cambio, el rendimiento, las métricas de rotura y resistencia al pelado, la inspección integrada de EL o visión, el diagnóstico remoto y la actualización de software, el plazo de entrega de repuestos en el extranjero y el asesoramiento sobre el paquete de procesos para celdas, ribbon, encapsulante y flux.
Análisis de riesgos
El riesgo de ruta persiste, ya que BC, HJT y 0BB evolucionan rápidamente con grandes diferencias estructurales entre fabricantes, por lo que conviene evitar vincularse a una sola ruta; una mayor compatibilidad reduce este riesgo. El riesgo de demanda aumenta a medida que las adiciones chinas de 2026 caen desde el pico de 2025 y el mercado global crece de forma más racional, por lo que hay que construir capacidad por etapas según pedidos, certificación, política local y financiamiento en lugar de sobredimensionar. El riesgo de cadena de suministro es alto en el extranjero para celdas, ribbon, vidrio, EVA/POE, marcos y caja de conexioneses, por lo que el equipo debe aceptar múltiples combinaciones de materiales. El riesgo de capacitación es significativo porque el stringing tiene un gran componente de proceso, y sin ingenieros de proceso experimentados incluso las máquinas premium pueden sufrir bajo rendimiento, alta rotura, soldaduras frías o desalineadas y paradas. El riesgo posventa es decisivo: los compradores deben confirmar el diagnóstico remoto, la documentación en inglés, las listas de repuestos, la capacitación en video, la instalación en sitio y el soporte a largo plazo, ya que la velocidad de respuesta a menudo marca el ritmo de la rampa.
Conclusión
A julio de 2026, la industria del stringer ha entrado en una nueva fase: la expansión impulsó de 2020 a 2023, el cambio acelerado de ruta marcó de 2024 a 2025, y de 2026 en adelante se combinan la consolidación de la industria, las actualizaciones tecnológicas, las retrofits de brownfield y la localización en el extranjero. TOPCon sigue siendo la ruta de volumen convencional, BC/XBC es la dirección premium clave, HJT mantiene su ventaja de eficiencia a mayor costo y barreras, y 0BB representa la tendencia de reducción de plata y actualización de interconexión. Para los compradores, la prioridad en 2026 no es la velocidad bruta, sino una plataforma con adaptabilidad a largo plazo, juzgada por la compatibilidad con múltiples rutas, la compatibilidad de ribbon, la adaptación a BC, la soldadura de baja tensión, el posicionamiento por visión, la estabilidad del rendimiento, la eficiencia de cambio, la posventa y el potencial de actualización. Las palabras clave para la compra de stringers en 2026 son compatibilidad, flexibilidad, bajo riesgo, capacidad de actualización y idoneidad para el extranjero.
Ooitech cree: las uniones de recombinación de nanocristales de In₂O₃ con ingeniería de superficie combinadas con la ingeniería de HSM en volumen/interfaz han llevado los módulos tándem totalmente de perovskita de gran área a una eficiencia certificada del 26,2 %, acercando decisivamente esta tecnología a la comercialización.
Como proveedor global de líneas de producción de paneles solares enfocado en líneas llave en mano para la fabricación de módulos (no de celdas), Ooitech ve la decisión sobre el stringer de 2026 como fundamentalmente una de cobertura de riesgo más que una carrera de velocidad. Para los entrantes extranjeros que construyen líneas de 10 a 200MW, un stringer BC que admita de forma nativa ribbon redondo y plano y se adapte a PERC, TOPCon, HJT y estructuras de contacto posterior como HPBC, ABC e IBC permite a una planta generar flujo de caja con el volumen N-type convencional mientras mantiene abierta una puerta de bajo costo a la producción BC premium en la misma plataforma, lo que es mucho más barato que recomprar equipos tras una apuesta de ruta equivocada. Los lectores que quieran ver cómo funcionan realmente estos procesos de stringing y de línea completa en el taller pueden seguir y suscribirse al canal de YouTube de Ooitech en www.youtube.com/ooitech para obtener más información sobre fábricas solares.